Cómo estructurar un plan de ahorro familiar a 10 años vista sin asumir riesgos excesivos
Cómo estructurar un plan de ahorro familiar a 10 años vista sin asumir riesgos excesivos
El ahorro familiar es una de las bases fundamentales para garantizar la estabilidad económica y la libertad financiera a largo plazo. Con un horizonte de 10 años, es posible estructurar un plan que permita acumular un capital significativo sin asumir riesgos excesivos. En este artículo, exploraremos los pasos necesarios para crear un plan de ahorro familiar eficaz y seguro.
1. Establecer objetivos claros
El primer paso para estructurar un plan de ahorro es definir los objetivos financieros. Pregúntate qué deseas lograr en los próximos 10 años. Algunos objetivos comunes incluyen:
- Ahorro para la educación de los hijos.
- Compra de una vivienda o mejora de la actual.
- Ahorro para la jubilación.
- Creación de un fondo de emergencia.
Una vez que hayas identificado tus objetivos, asigna un monto específico a cada uno. Esto te permitirá tener una visión clara de cuánto necesitas ahorrar anualmente.
2. Evaluar la situación financiera actual
Antes de comenzar a ahorrar, es fundamental conocer tu situación financiera actual. Realiza un análisis de tus ingresos, gastos y deudas. Esto te ayudará a identificar cuánto dinero puedes destinar al ahorro cada mes. Considera los siguientes aspectos:
- Ingresos mensuales netos.
- Gastos fijos y variables.
- Deudas pendientes y su impacto en tus finanzas.
Con esta información, podrás establecer un presupuesto realista que te permita ahorrar de manera constante.
3. Crear un presupuesto familiar
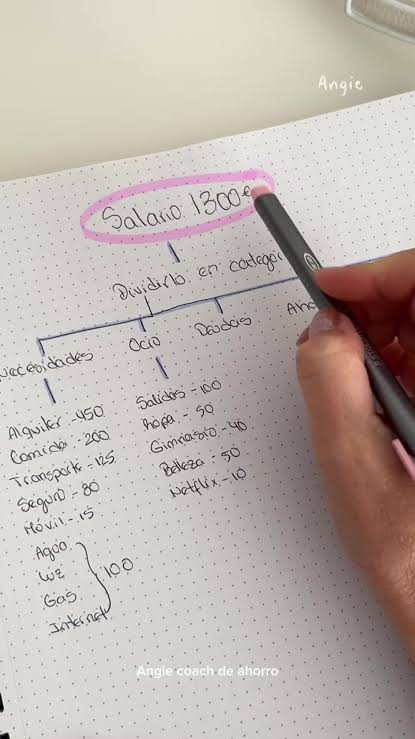
Un presupuesto bien estructurado es clave para el éxito de tu plan de ahorro. Asegúrate de incluir todos los ingresos y gastos, y destina una parte a tus ahorros. Aquí tienes algunos consejos para crear un presupuesto efectivo:
- Divide tus gastos en categorías: esenciales, no esenciales y ahorro.
- Establece límites de gasto en las categorías no esenciales.
- Revisa y ajusta tu presupuesto mensualmente según sea necesario.
Recuerda que la disciplina es fundamental. Mantén un registro de tus gastos y asegúrate de cumplir con el presupuesto establecido.
4. Elegir vehículos de ahorro seguros
Existen diversas opciones de ahorro que permiten acumular capital sin asumir riesgos excesivos. Algunas de las más comunes son:
- Cuentas de ahorro: Ofrecen una rentabilidad baja, pero son seguras y líquidas.
- Depósitos a plazo fijo: Proporcionan una rentabilidad fija y son ideales para inversiones a corto y medio plazo.
- Fondos de inversión conservadores: Invierten en activos de bajo riesgo, como bonos del estado y corporativos.
- Planes de pensiones: Son una opción a largo plazo con ventajas fiscales, aunque su liquidez es limitada.
Es importante diversificar tus inversiones para mitigar riesgos. No pongas todos tus ahorros en un solo vehículo y considera combinar diferentes opciones según tu perfil de riesgo.
5. Establecer un fondo de emergencia
Antes de comenzar a ahorrar para objetivos a largo plazo, es recomendable contar con un fondo de emergencia. Este fondo debe cubrir entre 3 y 6 meses de tus gastos mensuales y te protegerá ante imprevistos, como pérdida de empleo o gastos médicos. Para crear este fondo:
- Determina el monto necesario para cubrir tus gastos básicos.
- Abre una cuenta de ahorro separada para el fondo de emergencia.
- Establece un objetivo mensual para alcanzar la cantidad deseada.
Una vez que tengas tu fondo de emergencia, podrás centrarte en tus objetivos de ahorro a largo plazo con mayor tranquilidad.
6. Evaluar y ajustar el plan regularmente
La vida cambia y, con ello, tus circunstancias financieras. Es fundamental revisar tu plan de ahorro al menos una vez al año. Durante esta revisión, considera los siguientes aspectos:
- ¿Has alcanzado tus objetivos de ahorro hasta la fecha?
- ¿Necesitas ajustar tus metas en función de cambios en tu situación financiera?
- ¿La rentabilidad de tus inversiones se ajusta a tus expectativas y tolerancia al riesgo?
Si es necesario, ajusta tu presupuesto y tus estrategias de ahorro para adaptarte a las nuevas circunstancias. La flexibilidad es clave para el éxito a largo plazo.
Conclusión
Estructurar un plan de ahorro familiar a 10 años vista sin asumir riesgos excesivos es un proceso que requiere planificación y disciplina. Al establecer objetivos claros, evaluar tu situación financiera, crear un presupuesto, elegir vehículos de ahorro adecuados y mantener un fondo de emergencia, estarás en el camino correcto hacia la libertad financiera. Recuerda que la clave está en la constancia y en la revisión periódica de tus objetivos para adaptarte a los cambios que puedan surgir en el camino.
Si quieres conocer otros artículos parecidos a Cómo estructurar un plan de ahorro familiar a 10 años vista sin asumir riesgos excesivos puedes visitar la categoría Planes de Pensiones, Jubilación y Libertad Financiera.
Entradas Relacionadas